Aprenda como gerar renda passiva com renda fixa em 2026. Conheça as diferenças entre CDBs, LCIs, LCAs e Tesouro Direto, entenda como cada investimento funciona na prática e descubra qual opção combina melhor com o seu perfil e objetivos financeiros
A renda fixa é uma das formas mais seguras de gerar renda passiva no Brasil. Em 2026, com juros elevados, ela se torna ainda mais atrativa. Os investimentos de renda fixa oferecem maior previsibilidade de retorno. Em muitos casos, também contam com a proteção do FGC. Além disso, há uma ampla variedade de produtos para diferentes perfis.
O que é CDB e como ele gera renda passiva? Qual a diferença entre LCI e LCA? Como funciona o Tesouro Direto em 2026? Qual dessas opções oferece o melhor retorno líquido? Este artigo responde a todas essas perguntas. Também mostra como estruturar uma carteira de renda fixa focada em renda passiva consistente. Se você ainda não leu nosso guia sobre como construir renda passiva, recomendamos começar por lá.
Por que a Renda Fixa é uma Fonte Poderosa de Renda Passiva em 2026
Juros elevados e oportunidade histórica
O cenário de juros elevados no Brasil em 2026 torna a renda fixa muito atrativa. A taxa Selic em patamares altos garante retornos reais positivos. Isso significa que os rendimentos superam a inflação, algo nem sempre possível em anos anteriores. Por essa razão, 2026 representa uma boa janela para travar taxas elevadas. Investimentos prefixados ou indexados ao IPCA garantem renda passiva protegida da inflação por muitos anos.
Além disso, o ambiente de juros altos beneficia diretamente os investidores de CDBs e Tesouro Selic. Esses produtos se beneficiam do carregamento diário da rentabilidade. Isso os torna ainda mais eficientes para gerar renda passiva consistente.
Segurança e previsibilidade como diferenciais
A renda fixa se destaca pela previsibilidade dos retornos. Isso é fundamental para quem depende da renda passiva para cobrir despesas mensais. Ao contrário dos FIIs e das ações, a renda fixa oferece rentabilidade contratada no momento da aplicação. Essa característica facilita o planejamento financeiro de longo prazo.
Por essa razão, a renda fixa é indicada para a reserva de emergência e para objetivos de médio prazo. Também é parte essencial de qualquer carteira diversificada de renda passiva. Além disso, o Fundo Garantidor de Créditos, o FGC, protege valores de até R$ 250 mil por CPF por instituição. Isso adiciona uma camada extra de segurança para os investidores.
CDB: o Investimento de Renda Fixa Mais Popular do Brasil
O que é CDB e como funciona
O Certificado de Depósito Bancário, o CDB, é um título de renda fixa emitido por bancos. Ao investir em um CDB, o investidor empresta dinheiro ao banco. Em troca, recebe o valor aplicado acrescido de juros no vencimento.
Os CDBs podem ser prefixados, com taxa definida no momento da aplicação. Podem ser também pós-fixados, atrelados ao CDI. Ou ainda híbridos, combinando uma taxa prefixada com a variação do IPCA. Nesse contexto, os CDBs são considerados os mais versáteis do mercado de renda fixa. Atendem diferentes perfis de investidor e objetivos financeiros.
Além disso, muitos CDBs oferecem liquidez diária. Isso permite resgatar os recursos a qualquer momento sem perda de rentabilidade. Por essa razão, são interessantes também para compor a reserva de emergência.
Tributação e proteção do FGC
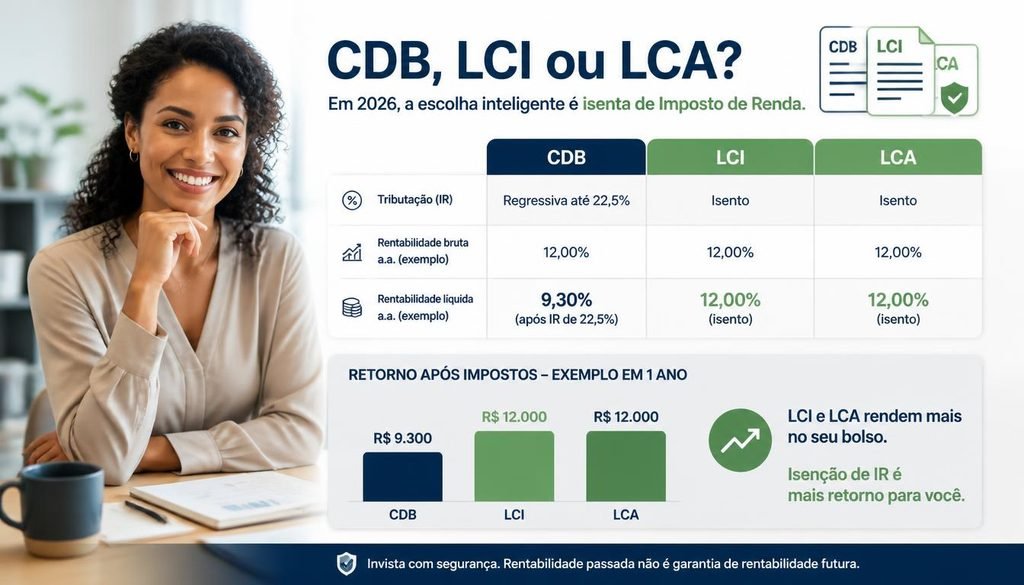
Os CDBs estão sujeitos ao Imposto de Renda sobre os rendimentos. A alíquota varia conforme o prazo da aplicação. Para até 180 dias, a alíquota é de 22,5%. Para aplicações acima de 720 dias, cai para 15%. Esse modelo segue a tabela regressiva do IR.
Por essa razão, para maximizar o retorno líquido, prefira CDBs com vencimentos mais longos. As alíquotas menores de IR aumentam significativamente a rentabilidade efetiva. Ao comparar CDBs com outras opções, calcule sempre o retorno líquido após o desconto do IR. Não compare apenas a taxa bruta oferecida.
Além disso, os CDBs contam com a proteção do FGC de até R$ 250 mil por CPF por instituição. Essa proteção garante segurança adicional mesmo em caso de falência do banco emissor.
LCI e LCA: Renda Fixa Isenta de Imposto de Renda
O que são LCI e LCA e como funcionam
A Letra de Crédito Imobiliário, a LCI, é um título emitido para financiar o setor imobiliário. Já a Letra de Crédito do Agronegócio, a LCA, financia o setor do agronegócio. Ambas são emitidas por instituições financeiras para captar recursos nesses segmentos.
Assim como os CDBs, as LCIs e LCAs podem ser prefixadas, pós-fixadas ou híbridas. As pós-fixadas são atreladas ao CDI. As híbridas combinam uma taxa prefixada com a variação do IPCA. Essa flexibilidade permite diferentes estratégias de investimento.
Por essa razão, as LCIs e LCAs são altamente atrativas para pessoas físicas. Elas oferecem isenção total de Imposto de Renda sobre os rendimentos. Essa é uma vantagem tributária significativa em relação aos CDBs. Além disso, também contam com a proteção do FGC de até R$ 250 mil por CPF por instituição.
Vantagem tributária e comparação com CDBs
A isenção de IR é o principal diferencial das LCIs e LCAs. Por exemplo, uma LCI a 90% do CDI pode ser mais rentável do que um CDB a 100% do CDI. Isso depende do prazo e da alíquota de IR incidente. Por essa razão, sempre faça a comparação pelo retorno líquido. Desconte o IR do CDB antes de decidir qual opção é mais vantajosa.
Além disso, as LCIs e LCAs geralmente possuem prazo mínimo de aplicação. Esse prazo costuma variar de 90 a 360 dias, conforme a instituição e o produto. Portanto, são mais indicadas para quem não precisará dos recursos no curto prazo. São ideais para quem busca maximizar o retorno líquido da carteira de renda fixa.
Tesouro Direto: A Renda Fixa do Governo Federal
O que é Tesouro Direto e quais são os títulos disponíveis
O Tesouro Direto é o programa do governo federal para venda de títulos públicos a pessoas físicas. Os investimentos podem ser feitos pela internet com valores a partir de aproximadamente R$ 30. Os principais títulos são o Tesouro Selic, o Tesouro IPCA+ e o Tesouro Prefixado.
O Tesouro Selic é pós-fixado e acompanha a taxa Selic. O Tesouro IPCA+ oferece uma taxa prefixada acrescida da variação da inflação. Já o Tesouro Prefixado garante uma taxa de retorno definida no momento da aplicação, sem depender de nenhum indexador.
Por essa razão, o Tesouro Direto é o investimento de renda fixa mais seguro do Brasil. É garantido pelo Tesouro Nacional, ou seja, pelo próprio governo federal. A variedade de títulos permite ao investidor escolher a opção mais alinhada com seus objetivos. Também facilita ajustar a escolha conforme a visão sobre inflação e juros futuros.
Tesouro Selic, IPCA+ e Prefixado: qual escolher
O Tesouro Selic é a opção mais indicada para a reserva de emergência. Também é ideal para quem pode precisar dos recursos no curto prazo. Ele não sofre marcação a mercado relevante. Mantém rentabilidade estável mesmo em resgates antecipados.
O Tesouro IPCA+ é ideal para objetivos de longo prazo, como a aposentadoria. Ele garante retorno real acima da inflação, independentemente do comportamento dos preços ao longo do tempo.
Já o Tesouro Prefixado é interessante para quem acredita que os juros vão cair no futuro. Ele permite travar uma taxa elevada no momento da aplicação. Mesmo que a Selic caia depois, a rentabilidade contratada se mantém. Por essa razão, em 2026, travar taxas prefixadas ou IPCA+ de longo prazo pode ser muito eficiente. Essa estratégia garante renda passiva real e crescente por muitos anos à frente.
Como Montar uma Carteira de Renda Fixa para Renda Passiva
Diversificação entre produtos, prazos e indexadores
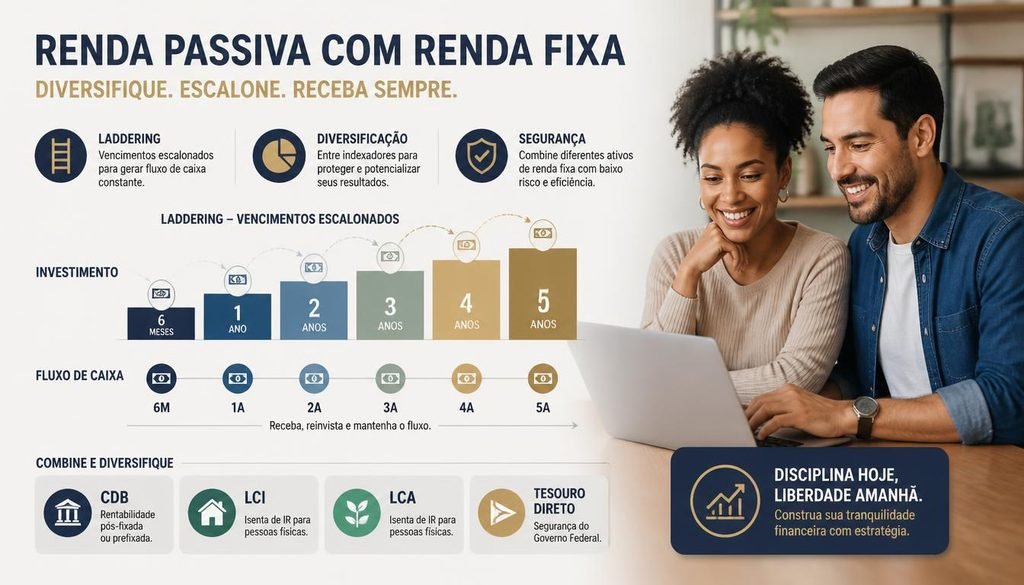
Uma carteira de renda fixa bem estruturada deve diversificar entre diferentes produtos, prazos e indexadores. Uma estratégia eficiente combina Tesouro Selic ou CDB com liquidez diária para a reserva de emergência. LCIs e LCAs de médio prazo maximizam o retorno líquido isento de IR. O Tesouro IPCA+ de longo prazo protege o patrimônio da inflação e gera renda passiva real no futuro.
Por essa razão, a diversificação entre indexadores protege a carteira em diferentes cenários econômicos. Uma carteira exposta apenas ao CDI pode sofrer com a queda de juros. Já uma carteira com títulos IPCA+ mantém o poder de compra independentemente do comportamento da inflação.
Escalada de vencimentos para criar fluxo de caixa
Uma estratégia eficiente para gerar renda passiva com renda fixa é a escalada de vencimentos, o laddering. Nessa estratégia, o investidor distribui aportes em títulos com vencimentos escalonados. Por exemplo, títulos vencendo a cada seis ou doze meses. Assim, sempre há recursos disponíveis para reinvestimento ou consumo ao longo do tempo.
Por essa razão, o laddering é especialmente eficiente para quem já está na fase de usufruto da renda passiva. Cria um fluxo de caixa previsível e contínuo. Não exige resgates antecipados que comprometam a rentabilidade dos títulos. Assim como destacamos no artigo sobre como investir em FIIs para renda passiva mensal, a previsibilidade do fluxo de caixa é um dos pilares de qualquer estratégia de renda passiva sólida.
Riscos da Renda Fixa que o Investidor Precisa Conhecer
Risco de crédito, liquidez e marcação a mercado
Apesar de ser mais segura que a renda variável, a renda fixa também apresenta riscos. O risco de crédito é o principal deles. Ele representa a possibilidade de o emissor do título não honrar seus compromissos. Para mitigar esse risco, prefira CDBs, LCIs e LCAs de instituições sólidas. Mantenha sempre os aportes dentro do limite de cobertura do FGC.
Por essa razão, diversifique entre diferentes instituições financeiras. Não concentre o risco de crédito em um único emissor. Além disso, fique atento ao risco de liquidez em títulos com prazo de carência longo. Em caso de resgate antecipado, pode haver perda de rentabilidade.
O risco de marcação a mercado também merece atenção. Ele pode impactar negativamente o valor dos títulos prefixados e IPCA+ antes do vencimento. Por essa razão, se precisar resgatar antecipadamente, o valor resgatado pode ser menor do que o esperado. A melhor forma de evitar esse problema é carregar os títulos até o vencimento.
Conclusão: Renda Fixa como Pilar Seguro da sua Renda Passiva em 2026
Gerar renda passiva com renda fixa em 2026 está ao alcance de qualquer brasileiro. Não é necessário ter muito conhecimento sobre investimentos para começar. CDBs, LCIs, LCAs e Tesouro Direto atendem diferentes perfis e objetivos. Cada produto tem suas vantagens e características específicas.
O segredo está em diversificar entre produtos e indexadores. Aproveite a vantagem tributária das LCIs e LCAs. Trave boas taxas nos títulos de longo prazo. Estruture os vencimentos para criar um fluxo de caixa previsível e consistente.
Portanto, comece hoje a estruturar sua carteira de renda fixa. Adicione mais uma fonte sólida e segura à sua estratégia de renda passiva em 2026. Acompanhe o Dinheiro Contado para mais conteúdos práticos sobre renda fixa, investimentos e independência financeira.