Aprenda como combinar FIIs, ações de dividendos, renda fixa e previdência em uma carteira eficiente. Descubra como alocar o capital conforme o seu perfil e construir uma renda crescente e consistente.
Construir uma carteira completa de renda passiva é o objetivo de quem busca independência financeira. No entanto, muitos investidores concentram todo o capital em um único tipo de investimento. Consequentemente, ficam expostos a riscos desnecessários e perdem oportunidades de diversificação.
Portanto, uma carteira bem estruturada combina diferentes fontes de renda passiva. Além disso, ela considera o perfil do investidor, o prazo de acumulação e os objetivos financeiros de cada pessoa. Neste guia, você vai aprender como montar essa carteira de forma prática e eficiente.
Ao longo desta série, abordamos cada pilar individualmente. Falamos sobre como investir em FIIs para renda passiva mensal, como criar renda passiva com ações de dividendos, como funciona a previdência privada PGBL e VGBL e como gerar renda passiva com renda fixa. Agora chegou o momento de unir todos esses elementos em uma estratégia completa.
Os Cinco Pilares de uma Carteira Completa de Renda Passiva
Pilar 1 — Renda fixa para segurança e previsibilidade
A renda fixa forma a base de qualquer carteira de renda passiva bem estruturada. Ela oferece previsibilidade, liquidez e proteção do capital investido. Além disso, com a Selic em patamares elevados, a renda fixa entrega retornos muito competitivos.
Portanto, CDBs, LCIs, LCAs e Tesouro Direto compõem esse pilar. Eles garantem recursos disponíveis em momentos de necessidade. Consequentemente, a renda fixa reduz a ansiedade e permite que o investidor mantenha a estratégia de longo prazo sem precisar vender outros ativos em momentos desfavoráveis.
Pilar 2 — FIIs para renda mensal isenta de IR
Os Fundos de Investimento Imobiliário distribuem rendimentos mensais isentos de Imposto de Renda para pessoas físicas. Além disso, as cotas negociam diariamente na B3, o que garante boa liquidez ao investidor. Portanto, os FIIs representam uma fonte poderosa de fluxo de caixa mensal e recorrente.
Assim, uma carteira bem selecionada de FIIs gera renda mensal consistente e crescente ao longo do tempo. Inclusive, diversificar entre FIIs de tijolo, papel e híbridos aumenta a resiliência da carteira em diferentes cenários econômicos.
Pilar 3 — Ações de dividendos para renda crescente
As ações de empresas pagadoras de dividendos oferecem renda que cresce junto com os lucros das empresas. Diferente da renda fixa, os dividendos acompanham a expansão dos negócios ao longo dos anos. Portanto, no longo prazo, uma boa carteira de pagadoras de dividendos tende a superar a inflação com folga.
Além disso, os dividendos no Brasil são isentos de Imposto de Renda para pessoas físicas. Consequentemente, o retorno líquido das ações pagadoras supera o de muitas outras opções disponíveis no mercado.
Pilar 4 — CRIs e CRAs para potencializar a rentabilidade
Os CRIs e CRAs complementam a renda fixa tradicional com taxas mais elevadas e isenção de IR. Portanto, eles representam uma forma eficiente de aumentar a rentabilidade da carteira sem abrir mão da vantagem tributária.
No entanto, como não contam com a proteção do FGC, a alocação nesse pilar deve ser moderada. Assim, o investidor captura os juros mais altos sem concentrar risco excessivo nessa classe de ativos.
Pilar 5 — Previdência privada para o longo prazo
A previdência privada combina acumulação de longo prazo com benefício fiscal imediato. Portanto, ela complementa os outros pilares de forma única. Além disso, a tabela regressiva reduz a alíquota de IR para apenas 10% após dez anos de aplicação.
Consequentemente, quem mantém o plano por prazo longo paga menos imposto no resgate do que pagaria em outros investimentos tributáveis. Assim, a previdência privada fecha o ciclo de uma carteira verdadeiramente completa.
Como Definir Seu Perfil de Investidor
Perfil conservador
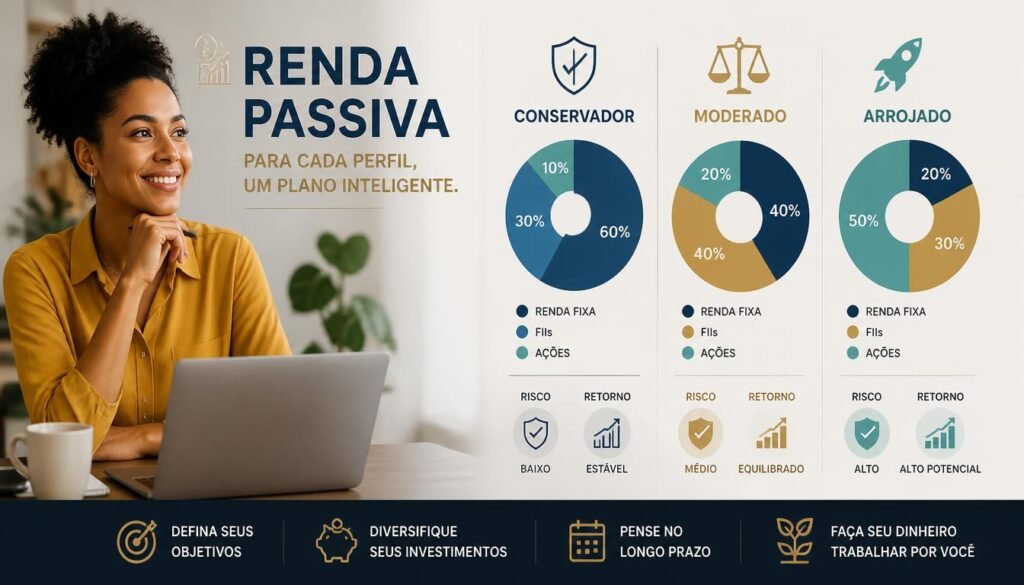
O investidor conservador prioriza a segurança do capital acima de qualquer outra coisa. Ele não aceita volatilidade elevada e prefere rendimentos previsíveis. Portanto, a carteira conservadora concentra mais capital em renda fixa e previdência privada. Além disso, ela pode incluir FIIs de papel, que tendem a ser mais estáveis do que os FIIs de tijolo em momentos de crise.
Perfil moderado
O investidor moderado aceita alguma volatilidade em troca de rentabilidade maior. Portanto, ele distribui o capital de forma mais equilibrada entre renda fixa, FIIs e ações de dividendos. Além disso, pode incluir uma parcela em CRIs e CRAs para potencializar o retorno geral da carteira.
Perfil arrojado
O investidor arrojado tolera volatilidade elevada e busca rentabilidade máxima no longo prazo. Portanto, ele concentra mais capital em ações de dividendos e FIIs de tijolo. No entanto, mesmo o investidor arrojado mantém uma parcela em renda fixa como reserva estratégica de segurança.
Sugestão de Alocação por Perfil
Carteira conservadora
O investidor conservador pode alocar 50% em renda fixa, incluindo CDBs, LCIs, LCAs e Tesouro Direto. Além disso, 20% em FIIs de papel, 20% em previdência privada e 10% em CRIs e CRAs com boas garantias formam o restante da carteira.
Portanto, essa alocação garante previsibilidade de renda com baixa exposição à volatilidade do mercado. Consequentemente, o investidor conservador dorme tranquilo mesmo em momentos de turbulência econômica.
Carteira moderada
O investidor moderado pode alocar 30% em renda fixa e 25% em FIIs diversificados entre tijolo e papel. Além disso, 25% em ações de dividendos, 10% em CRIs e CRAs e 10% em previdência privada completam a carteira.
Assim, essa alocação equilibra segurança e rentabilidade de forma eficiente. Portanto, ela atende bem a maioria dos investidores que busca renda passiva consistente sem abrir mão de boas oportunidades de crescimento.
Carteira arrojada
O investidor arrojado pode alocar 40% em ações de dividendos e 30% em FIIs diversificados. Além disso, 15% em CRIs e CRAs selecionados, 10% em renda fixa como reserva estratégica e 5% em previdência privada finalizam a carteira.
Portanto, essa alocação maximiza o potencial de crescimento da renda passiva no longo prazo. No entanto, exige maior tolerância às oscilações do mercado no curto e médio prazo.
Como Começar com Pouco Dinheiro
O mito do capital mínimo
Muitos investidores acreditam que precisam de muito dinheiro para começar uma carteira de renda passiva. No entanto, esse pensamento é um dos maiores obstáculos para quem quer investir. Portanto, esqueça esse mito de uma vez por todas.
Hoje, FIIs e ações de dividendos aceitam investimentos a partir de algumas dezenas de reais na B3. Além disso, o Tesouro Direto permite aportes a partir de R$ 30. Consequentemente, qualquer pessoa com disciplina financeira pode começar a construir sua carteira de renda passiva ainda hoje.
A estratégia dos aportes mensais regulares
A melhor forma de construir patrimônio é por meio de aportes mensais regulares e consistentes. Portanto, defina um valor fixo para investir todo mês, independentemente do cenário do mercado. Além disso, aumente gradualmente o valor dos aportes conforme a sua renda cresce.
Consequentemente, o efeito dos juros compostos transforma aportes pequenos em patrimônio expressivo ao longo do tempo. Assim, a disciplina e a consistência valem muito mais do que o valor inicial investido.
A Estratégia de Reinvestimento para Acelerar o Patrimônio
Reinvista tudo na fase de acumulação
Na fase de acumulação, reinvista todos os rendimentos recebidos sem exceção. Portanto, use os dividendos de ações, os rendimentos dos FIIs e os juros da renda fixa para comprar mais ativos. Além disso, aproveite momentos de queda do mercado para comprar bons ativos a preços mais baixos.
Assim, o patrimônio cresce de forma acelerada e consistente ao longo dos anos. Consequentemente, a renda passiva gerada pela carteira aumenta progressivamente a cada mês.
Quando começar a usufruir da renda passiva
O momento certo de começar a usufruir da renda passiva depende dos objetivos de cada investidor. No entanto, uma referência útil é quando a renda passiva mensal superar as despesas mensais do investidor. Nesse ponto, o investidor atinge a tão desejada independência financeira.
Portanto, calcule suas despesas mensais atuais e defina o patrimônio necessário para gerá-las passivamente. Assim, você terá um objetivo claro e mensurável para guiar toda a sua estratégia de acumulação.
Cuidados Tributários na Carteira de Renda Passiva
Equilibre ativos isentos e tributados
Uma carteira bem planejada equilibra ativos isentos e tributados para maximizar o retorno líquido. Portanto, FIIs, dividendos, LCIs, LCAs, CRIs e CRAs são isentos de IR para pessoas físicas. Já CDBs, Tesouro Direto e JCP sofrem tributação regressiva ou progressiva, dependendo do prazo.
Assim, quanto maior a parcela da carteira em ativos isentos, menor a carga tributária total. Consequentemente, o retorno líquido aumenta sem que o investidor precise assumir riscos maiores para isso.
Declare corretamente todos os rendimentos
Todo investidor precisa declarar corretamente os rendimentos da carteira no Imposto de Renda. Portanto, guarde os informes de rendimentos de todas as instituições onde você investe. Além disso, acompanhe mensalmente o carnê-leão se receber rendimentos tributáveis acima do limite de isenção.
Erros Comuns ao Montar uma Carteira de Renda Passiva
Concentrar o capital em um único ativo
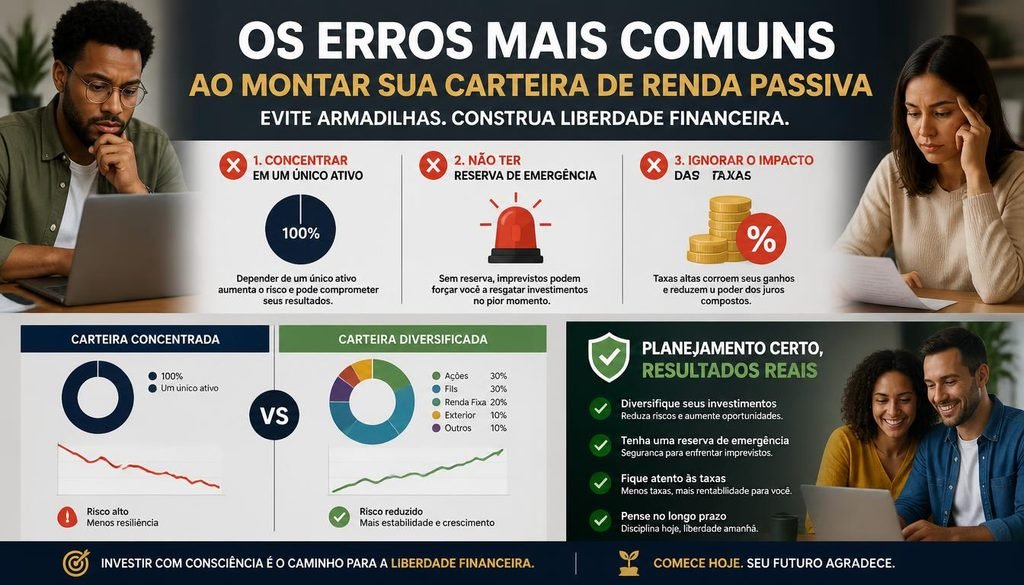
O erro mais comum é concentrar todo o capital em um único ativo ou classe de ativos. Portanto, diversifique sempre entre diferentes pilares, setores e emissores. Além disso, nunca aloque mais de 10% do patrimônio total em um único ativo de risco.
Não ter reserva de emergência separada
Muitos investidores usam a carteira de renda passiva como reserva de emergência. No entanto, isso força a venda de ativos em momentos completamente inapropriados. Portanto, mantenha uma reserva de emergência separada equivalente a seis meses das suas despesas mensais em ativos de alta liquidez, como o Tesouro Selic.
Ignorar as taxas e os custos dos produtos
As taxas de administração, corretagem e custódia reduzem o retorno líquido da carteira ao longo do tempo. Portanto, compare sempre as taxas antes de escolher corretoras e produtos de investimento. Além disso, prefira plataformas que ofereçam taxa zero de corretagem para ações e FIIs.
Conclusão: Sua Carteira de Renda Passiva Começa Hoje
Montar uma carteira completa de renda passiva, está ao alcance de qualquer investidor disciplinado. Portanto, comece com o que você tem hoje e aumente os aportes gradualmente ao longo do tempo. Além disso, combine os cinco pilares conforme o seu perfil e os seus objetivos financeiros.
Consequentemente, com consistência e paciência, você vai construir uma carteira capaz de gerar renda crescente e sustentável por décadas. Afinal, a independência financeira não é um destino reservado para poucos. Ela é o resultado de decisões corretas, tomadas de forma consistente ao longo do tempo.
Acompanhe o Dinheiro Contado para mais conteúdos práticos sobre investimentos, renda passiva e independência financeira.