⏱ Tempo de leitura: aproximadamente 14 minutos
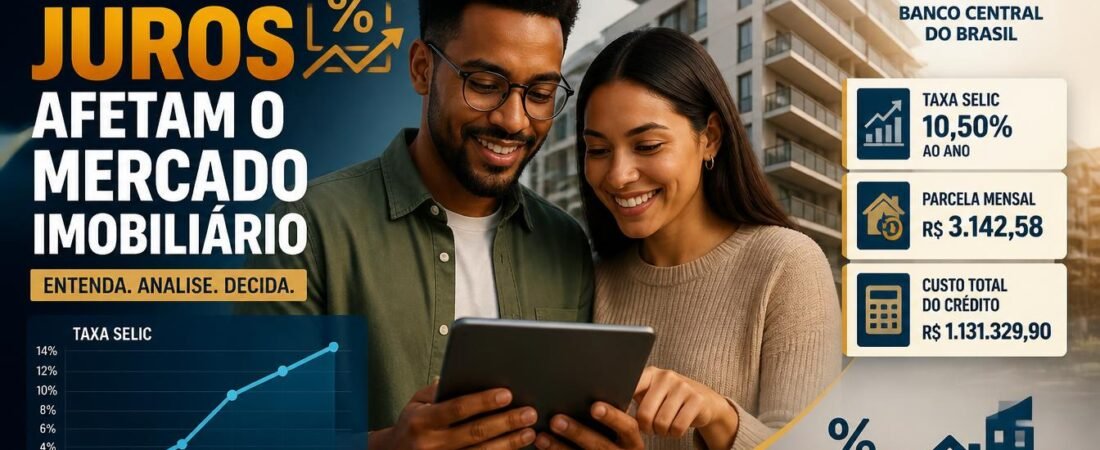
Os juros afetam o mercado imobiliário brasileiro de forma direta e mensurável. Portanto, quando sobem, o financiamento fica mais caro, as parcelas aumentam e o poder de compra das famílias diminui. Consequentemente, muitas famílias adiam a decisão de comprar um imóvel até que as condições de crédito melhorem.
Por outro lado, quando os juros caem, o crédito fica mais acessível e mais pessoas voltam a simular financiamentos. No entanto, essa relação não é automática nem linear, e entender suas nuances é fundamental para qualquer comprador ou investidor imobiliário.
Em setembro de 2026, a Selic está em 14% ao ano, após decisão do Copom em agosto. (Banco Central)
📌 Neste artigo você vai aprender: → Como a Selic influencia as taxas do financiamento na prática → Por que juros altos não derrubam sempre os preços dos imóveis → Quando vale a pena comprar mesmo com juros altos → Como comparar propostas de financiamento com segurança → Como o Minha Casa Minha Vida protege famílias de baixa renda
O que São os Juros e Por que Eles Afetam os Imóveis
O custo do dinheiro ao longo do tempo
Os juros representam o custo do dinheiro ao longo do tempo. Portanto, quando uma pessoa financia um imóvel, ela devolve o valor recebido em parcelas mensais acrescidas de juros, seguros e tarifas. Consequentemente, quanto maior o custo do dinheiro, maior tende a ser o custo total do financiamento imobiliário para o comprador.
A Selic como referência do crédito imobiliário
A taxa Selic é a principal referência da política monetária brasileira. Portanto, ela influencia as condições de crédito e as expectativas do mercado como um todo. Além disso, quando o Banco Central eleva a Selic para conter a inflação, os efeitos chegam rapidamente ao custo do crédito imobiliário disponível para as famílias.
Por que a Selic não define diretamente a taxa do financiamento
A Selic não é igual à taxa do financiamento imobiliário. Portanto, o banco também considera o custo para captar recursos, o risco de inadimplência, o prazo e o perfil do cliente. Por essa razão, uma redução de 0,25 ponto percentual na Selic não significa que todos os financiamentos cairão exatamente na mesma proporção.
Como a Selic Afeta o Financiamento Imobiliário na Prática
A parcela fica mais cara com juros altos
Quando os juros aumentam, o comprador financia menos com a mesma renda disponível. Portanto, em um cenário de juros mais altos, muitas famílias precisam aumentar a entrada, escolher um imóvel mais barato ou ampliar o prazo do contrato. Consequentemente, o poder de compra do consumidor cai de forma direta e mensurável no mercado imobiliário.
O banco fica mais seletivo na concessão de crédito
Em cenários de crédito mais caro, as instituições financeiras analisam os pedidos com mais rigor. Portanto, estabilidade de renda, histórico de pagamento e nível de endividamento passam a ter peso maior na análise. Além disso, o comprometimento da renda de longo prazo é avaliado com mais critério. Consequentemente, a aprovação pode exigir mais planejamento e documentação por parte do comprador.
O Custo Efetivo Total e por que ele importa
A parcela mensal é apenas uma parte da análise de um financiamento. Portanto, o comprador deve sempre observar o Custo Efetivo Total, o CET, que reúne juros, tarifas, seguros e todos os outros custos da operação. Além disso, duas propostas podem apresentar taxas nominais parecidas, mas custos totais completamente diferentes. Consequentemente, compare sempre o CET e não apenas a taxa nominal anunciada pelo banco.
💡 Quer entender quais bairros de São Paulo estão valorizando mesmo com juros altos? Leia nossa análise completa sobre os bairros de São Paulo que mais valorizaram e onde comprar com maior potencial de retorno.
Juros Altos Sempre Fazem os Preços dos Imóveis Cair
Por que os preços não caem automaticamente
Não necessariamente. Os juros elevados podem reduzir a capacidade de compra, mas os preços dos imóveis dependem de muitos outros fatores. Portanto, custo dos terrenos, materiais, mão de obra, emprego e políticas habitacionais também influenciam os preços de forma significativa. Consequentemente, um mercado pode apresentar juros altos e ainda assim registrar aumento das vendas em determinados segmentos.
O que os dados recentes confirmam
Os indicadores da CBIC apontaram 110.722 unidades residenciais vendidas no primeiro trimestre de 2026, alta de 4,1% em relação ao mesmo período de 2025. Portanto, o resultado ocorreu mesmo com a Selic em patamar elevado. Além disso, o Minha Casa Minha Vida respondeu por 49% das vendas no trimestre. (CBIC — Indicadores Imobiliários Nacionais)
Por que a habitação popular resiste mais aos juros
O mercado imobiliário não reage de maneira uniforme aos juros altos. Portanto, a habitação popular pode continuar aquecida graças aos subsídios governamentais e às taxas menores do programa. Além disso, a demanda reprimida por moradia sustenta o segmento mesmo em cenários de crédito mais caro. Consequentemente, entender o segmento de interesse é fundamental antes de qualquer decisão de compra ou investimento.
Como os Juros Afetam os Lançamentos Imobiliários
Por que as incorporadoras dependem do crédito
As incorporadoras também dependem de crédito para viabilizar novos empreendimentos. Portanto, antes de entregar um projeto, a empresa precisa financiar terreno, licenças, mão de obra e materiais. Consequentemente, quando o custo do dinheiro aumenta, o desenvolvimento de novos projetos fica mais caro e mais seletivo para todo o mercado imobiliário.
Como as incorporadoras reagem aos juros altos
Diante de juros elevados, as incorporadoras podem adiar lançamentos ou reduzir o tamanho das unidades. Além disso, mudar o padrão do projeto e oferecer condições de pagamento durante a obra são estratégias frequentes nesse cenário. Portanto, o comprador atento a lançamentos deve acompanhar essas movimentações para identificar boas oportunidades no momento certo.
Os dados de lançamentos confirmam a resistência do mercado
No primeiro semestre de 2026, a CBIC registrou 211.651 unidades lançadas, praticamente estáveis em relação ao mesmo período de 2025. Além disso, as vendas cresceram 5,4% no mesmo período. Portanto, esse resultado indica um mercado resistente, mas ainda dependente de condições de crédito mais favoráveis para acelerar de forma consistente. (CBIC)
Como o Comprador Pode Agir com Juros Altos
Aumentar a entrada para reduzir o custo total
Uma entrada maior reduz o saldo financiado e, consequentemente, o valor da parcela mensal e o total de juros pagos. Além disso, uma entrada mais expressiva aumenta as chances de aprovação do crédito. No entanto, não use toda a reserva financeira como entrada. Portanto, mantenha sempre recursos separados para custos de documentação, mudança e emergências.
Escolher um imóvel mais barato ou mais acessível
Reduzir o valor de compra é outra alternativa eficiente. Portanto, o comprador pode procurar uma unidade menor, um imóvel usado ou um bairro próximo mas mais acessível. Além disso, imóveis com menor custo de condomínio representam uma forma real de reduzir o comprometimento total do orçamento familiar ao longo do prazo do financiamento.
Pesquisar propostas em mais de um banco
As condições de financiamento variam significativamente entre as instituições financeiras. Portanto, compare sempre o CET de diferentes bancos e não apenas a taxa nominal anunciada. Além disso, plataformas independentes reúnem propostas de diferentes instituições em um único lugar. Consequentemente, pesquisar mais de uma opção pode representar uma economia expressiva ao longo de décadas de financiamento.
Usar o FGTS para reduzir o impacto dos juros
O FGTS é uma das ferramentas mais eficientes para reduzir o impacto dos juros em um financiamento imobiliário. Portanto, usar o saldo disponível como entrada reduz o valor financiado e, consequentemente, o custo total do crédito. Além disso, o beneficiário pode utilizar o FGTS para amortizar o saldo devedor a cada dois anos, reduzindo o prazo ou o valor das parcelas. Consequentemente, cada amortização realizada gera uma economia expressiva em juros ao longo do contrato.
É Melhor Comprar Agora ou Esperar os Juros Caírem
Quando comprar faz sentido mesmo com juros altos
Comprar faz sentido quando há necessidade real de moradia e o comprador possui entrada suficiente. Portanto, se a parcela cabe com folga no orçamento atual e o imóvel tem preço compatível com o mercado, esperar pode significar perder uma boa oportunidade. Além disso, quem planeja permanecer no imóvel por muitos anos diluí o custo dos juros ao longo de um horizonte mais longo. Consequentemente, a decisão de comprar deve ser baseada na realidade financeira atual e não em projeções sobre o futuro dos juros.
Quando esperar é a decisão mais inteligente
Por outro lado, esperar faz mais sentido quando a parcela compromete grande parte da renda ou a entrada ainda é insuficiente. Portanto, comprar sem reserva financeira adequada representa um risco real de inadimplência em momentos de imprevisto. Além disso, quando o imóvel está acima do preço de mercado ou a compra não é urgente, aguardar condições melhores é financeiramente mais saudável.
O risco de esperar apenas pela queda da Selic
Esperar apenas uma queda da Selic pode ser arriscado. Portanto, se os juros caírem, a procura por imóveis também pode aumentar rapidamente. Consequentemente, em algumas regiões, vendedores e incorporadoras podem reajustar os preços diante da melhora da demanda, eliminando o benefício esperado pela queda dos juros.
O Minha Casa Minha Vida Sofre Menos com os Juros
As condições especiais do programa habitacional
O programa pode reduzir parte do impacto dos juros para as famílias enquadradas nas regras. Portanto, a linha financiada do Minha Casa Minha Vida utiliza recursos do FGTS e oferece taxas muito inferiores às praticadas no mercado convencional. Além disso, o programa atende famílias com renda mensal de até R$ 13 mil, conforme as regras divulgadas pelo Ministério das Cidades. (Portal Gov.br)
O que verificar mesmo com juros subsidiados
Mesmo com condições diferenciadas, o comprador deve verificar o valor da parcela, os seguros, a correção do saldo e os custos cartoriais. Portanto, juros menores não tornam uma compra automaticamente segura. Além disso, a capacidade de pagamento real da família deve sempre ser avaliada antes de assinar qualquer contrato, independentemente das condições do programa. Consequentemente, planejamento financeiro continua sendo fundamental mesmo dentro do Minha Casa Minha Vida.
Como Analisar o Impacto dos Juros Antes de Financiar
Passo 1 — Descubra quanto você realmente pode pagar
Não considere apenas o limite informado pelo banco. Portanto, avalie quanto pode ser destinado ao imóvel sem comprometer alimentação, saúde, educação, transporte e reserva de emergência. Consequentemente, seja conservador nos cálculos e realista com as projeções de renda antes de assinar qualquer proposta.
Passo 2 — Calcule a entrada disponível com segurança
Separe o valor da entrada do restante da reserva financeira. Portanto, considere também os custos de ITBI, escritura, registro, avaliação bancária, mudança e reformas antes de definir o quanto usar como entrada. Além disso, nunca comprometa toda a reserva financeira no ato da compra, independentemente do valor disponível no momento.
Passo 3 — Simule diferentes cenários antes de decidir
Faça simulações com entrada menor, entrada maior, prazo menor, prazo maior e diferentes bancos. Portanto, quanto mais cenários forem simulados, mais segura e embasada será a decisão final. Além disso, use os simuladores disponíveis gratuitamente nas corretoras e nos sites dos bancos para comparar as propostas com precisão. Consequentemente, o comprador bem informado negocia melhor e toma decisões mais seguras.
Passo 4 — Compare o CET e avalie a portabilidade
A menor taxa anunciada nem sempre representa o menor custo final. Portanto, leia sempre a proposta completa e compare o Custo Efetivo Total antes de assinar. Além disso, se os juros caírem no futuro, existe a possibilidade de buscar melhores condições em outra instituição por meio da portabilidade do financiamento.
Consequentemente, não monte o orçamento contando com essa queda futura, mas saiba que a portabilidade é um direito que pode ser exercido para otimizar o custo do financiamento.
Checklist para Quem Pretende Comprar com Juros Altos
Antes de assinar qualquer contrato, verifique cada um desses pontos para garantir uma compra segura e consciente:
- A entrada não esgota minha reserva? Mantenha sempre uma reserva de emergência.
- A parcela cabe no orçamento atual? Considere o cenário mais conservador de renda.
- Considerei condomínio e IPTU? Esses custos fixos impactam o orçamento mensal.
- Comparei o CET de diferentes bancos? A menor taxa nominal nem sempre é a mais barata.
- Analisei o custo total do contrato? Juros e encargos somam um valor expressivo ao longo do tempo.
- O imóvel está dentro do preço de mercado? Pesquise e compare antes de fechar negócio.
- Tenho reserva para reformas e imprevistos? Imóveis sempre demandam manutenção.
- Pretendo permanecer no imóvel por tempo suficiente? A compra é um investimento de longo prazo.
- Simulei um cenário de queda de renda? Prepare-se para imprevistos financeiros.
- Verifiquei se posso usar o FGTS? O FGTS pode reduzir o valor financiado e os juros.
- Avaliei comprar ou alugar com critérios objetivos? A decisão deve ser racional, não apenas emocional.
Perguntas Frequentes sobre Juros e Mercado Imobiliário
A Selic influencia diretamente a parcela do financiamento?
Não de forma automática. A Selic é uma referência importante, mas a taxa final depende também do banco, da fonte dos recursos, do perfil do cliente, do prazo e do tipo de contrato. Portanto, a taxa que chega ao consumidor final é resultado de uma série de fatores além da Selic.
Se a Selic cair, o financiamento ficará mais barato imediatamente?
Não necessariamente. A redução pode ser gradual e depender das condições de captação dos bancos, da concorrência entre as instituições e das expectativas do mercado. Além disso, a queda da Selic pode levar a um aumento da demanda por imóveis, o que pode pressionar os preços para cima.
Juros altos são bons para quem compra à vista?
Podem aumentar o custo de oportunidade do dinheiro. Quem compra à vista deixa de manter os recursos aplicados em renda fixa, que estaria rendendo bem com juros altos. No entanto, também evita pagar os juros do financiamento. A decisão depende do desconto obtido na compra, da liquidez desejada e do retorno das alternativas de investimento.
Vale a pena financiar um imóvel em um cenário de juros altos?
Pode valer a pena quando a compra é necessária, o imóvel está com preço adequado e a parcela cabe com folga no orçamento. O risco aumenta quando o comprador depende de uma renda instável ou compromete quase toda a capacidade financeira. Portanto, a decisão deve ser baseada na sua realidade financeira e não apenas no nível dos juros.
É melhor comprar ou alugar quando os juros estão altos?
Depende do prazo de permanência, do valor do aluguel, da entrada disponível, do preço do imóvel e do custo de oportunidade do dinheiro. Não existe uma regra universal válida para todas as cidades ou famílias. Portanto, faça as contas e compare o custo efetivo de cada opção antes de decidir.
O aluguel sobe quando os juros aumentam?
Pode subir em regiões onde mais pessoas adiam a compra e continuam alugando. Porém, o resultado também depende da oferta de imóveis, da renda, do emprego e da demanda local. Consequentemente, a relação entre juros e aluguel é indireta e multifatorial.
O Minha Casa, Minha Vida sofre menos com os juros?
Sim, o programa oferece condições específicas e pode reduzir o impacto para famílias enquadradas. Mesmo assim, o comprador precisa avaliar a parcela, os encargos e a capacidade de pagamento. Portanto, juros menores não tornam uma compra automaticamente segura, e o planejamento financeiro continua sendo fundamental.
Conclusão: Entender os Juros é Entender o Mercado Imobiliário
Os juros são o coração do mercado imobiliário brasileiro. Portanto, quem entende como eles funcionam toma decisões mais inteligentes em qualquer cenário econômico. Além disso, usar o FGTS estrategicamente, considerar a portabilidade e escolher o momento certo de agir são ferramentas poderosas para minimizar o custo dos juros ao longo do financiamento.
Consequentemente, o comprador bem informado não fica paralisado pelos juros altos nem comete excessos nos momentos de juros baixos. Portanto, use as informações deste guia para tomar decisões mais conscientes e construir patrimônio imobiliário com segurança e eficiência.
Acompanhe o Dinheiro Contado para mais análises práticas e atualizadas sobre financiamento imobiliário, mercado de imóveis e construção de patrimônio.