Aprenda como investir em FIIs em 2026 e construir uma fonte de renda passiva mensal acessível e isenta de Imposto de Renda. Conheça os principais tipos de fundos imobiliários, os indicadores essenciais de análise e as estratégias para montar uma carteira sólida no mercado brasileiro
Os Fundos de Investimento Imobiliário, conhecidos como FIIs, são uma das formas mais populares e acessíveis de gerar renda passiva mensal no Brasil. Em 2026, eles continuam sendo uma das principais escolhas dos investidores que buscam exposição ao mercado imobiliário sem precisar comprar um imóvel físico, com a vantagem adicional de distribuírem rendimentos mensais isentos de Imposto de Renda para pessoas físicas. No entanto, como qualquer investimento, os FIIs exigem conhecimento e análise criteriosa antes de qualquer aporte.
O que são FIIs e como funcionam na prática? Quais são os tipos disponíveis no Brasil? Quais indicadores analisar para escolher os melhores fundos? Este artigo responde a todas essas perguntas e mostra como montar uma carteira de FIIs focada em renda passiva mensal em 2026. Se você ainda não leu nosso guia completo sobre como construir renda passiva, recomendamos começar por lá para entender o contexto mais amplo dessa estratégia.
O que são FIIs e Como Funcionam
Definição e estrutura dos fundos imobiliários
Os FIIs são fundos que captam recursos de investidores para aplicar no setor imobiliário. Exemplos de ativos incluem imóveis comerciais, shoppings, galpões logísticos, hospitais e lajes corporativas. Nesse contexto, ao comprar cotas de um FII na bolsa, o investidor se torna coproprietário de ativos imobiliários. A carteira é gerida por uma equipe profissional especializada.
Por essa razão, os FIIs democratizaram o acesso ao mercado imobiliário no Brasil. Qualquer pessoa pode investir em grandes empreendimentos com valores a partir de algumas dezenas de reais por cota. Além disso, os FIIs são negociados na B3 como ações. Isso garante liquidez muito superior à de um imóvel físico, que pode levar meses para ser vendido.
Como os FIIs distribuem rendimentos mensais
Por lei, os FIIs são obrigados a distribuir no mínimo 95% do lucro caixa semestral aos cotistas. Na prática, a grande maioria dos fundos realiza essas distribuições mensalmente, o que cria um fluxo de renda previsível e recorrente para o investidor. Nesse contexto, os rendimentos são creditados diretamente na conta da corretora do investidor, sem a necessidade de qualquer ação adicional.
Por essa razão, os FIIs são considerados uma das fontes de renda passiva mais práticas e acessíveis disponíveis no mercado brasileiro. Além disso, os rendimentos distribuídos pelos FIIs são isentos de Imposto de Renda para pessoas físicas que possuam menos de 10% das cotas do fundo, desde que o fundo tenha no mínimo 50 cotistas e suas cotas sejam negociadas exclusivamente em bolsa.
Tipos de FIIs Disponíveis no Brasil em 2026
Fundos de tijolo: renda de imóveis físicos
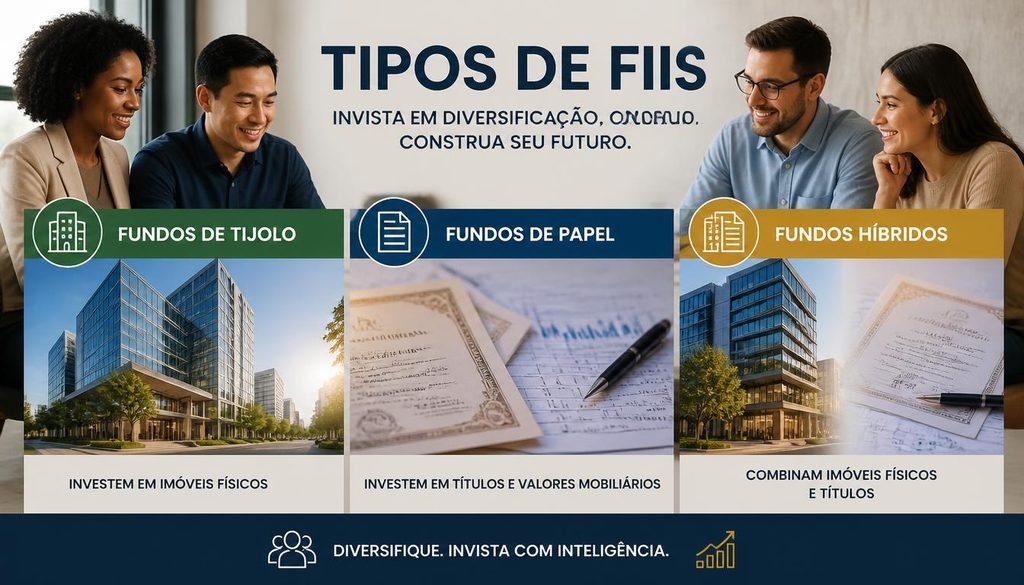
Os fundos de tijolo são aqueles que investem diretamente em imóveis físicos, como lajes corporativas, galpões logísticos, shoppings, hospitais e agências bancárias. Nesse contexto, a renda distribuída por esses fundos provém principalmente dos aluguéis pagos pelos inquilinos dos imóveis da carteira. Por essa razão, a qualidade dos imóveis, a localização e a solidez dos contratos de locação são os principais fatores a analisar nesses fundos.
Além disso, os fundos de tijolo tendem a ser mais sensíveis a ciclos econômicos, pois a vacância e a inadimplência dos inquilinos impactam diretamente os rendimentos distribuídos. Portanto, fundos com imóveis de alto padrão, bem localizados e com inquilinos de grande porte tendem a oferecer maior estabilidade de renda ao longo do tempo.
Fundos de papel: renda de títulos imobiliários
Os fundos de papel investem em títulos de crédito imobiliário, como CRIs (Certificados de Recebíveis Imobiliários), LCIs (Letras de Crédito Imobiliário) e outros instrumentos de renda fixa do setor imobiliário. Nesse contexto, esses fundos tendem a ser menos voláteis que os fundos de tijolo e se beneficiam de cenários de juros altos, pois grande parte dos títulos em carteira está atrelada ao CDI ou ao IPCA.
Por essa razão, os fundos de papel são uma excelente opção para quem busca maior previsibilidade de rendimentos e menor exposição à vacância imobiliária. Além disso, em momentos de taxa Selic elevada, esses fundos costumam oferecer Dividend Yields muito competitivos em relação a outras classes de ativos.
Fundos híbridos e de desenvolvimento
Os fundos híbridos combinam investimentos em imóveis físicos e títulos imobiliários na mesma carteira, buscando equilibrar os benefícios de ambas as estratégias. Já os fundos de desenvolvimento investem em projetos imobiliários ainda em construção, com potencial de retorno maior, mas também com riscos superiores aos dos fundos de tijolo e de papel. Nesse contexto, os fundos híbridos são interessantes para diversificar a carteira de FIIs com uma gestão mais flexível e adaptável a diferentes cenários econômicos.
Principais Indicadores para Avaliar FIIs em 2026
Dividend Yield: o rendimento em relação ao preço
O Dividend Yield dos FIIs representa a relação entre os rendimentos distribuídos nos últimos 12 meses e o preço atual da cota, expresso em percentual anual. Nesse contexto, um DY de 10% ao ano significa que, para cada R$ 100 investidos na cota, o investidor recebeu R$ 10 em rendimentos no último ano. Por essa razão, o DY é o indicador mais utilizado para comparar o potencial de renda de diferentes FIIs.
Além disso, assim como nas ações pagadoras de dividendos, é fundamental não analisar o DY de forma isolada. Um Dividend Yield muito elevado pode indicar uma queda recente no preço da cota causada por problemas no fundo, e não necessariamente uma oportunidade de compra. Portanto, sempre analise o DY em conjunto com outros indicadores de qualidade do fundo.
P/VP: preço justo da cota
O indicador P/VP (Preço sobre Valor Patrimonial) compara o preço de mercado da cota com o valor patrimonial por cota, que representa o valor contábil dos ativos do fundo dividido pelo número de cotas. Nesse contexto, um P/VP abaixo de 1 indica que a cota está sendo negociada com desconto em relação ao valor patrimonial dos ativos, o que pode representar uma oportunidade de compra.
Por essa razão, o P/VP é especialmente relevante para os fundos de tijolo, nos quais o valor dos imóveis é um referencial importante para avaliar se a cota está cara ou barata. Além disso, fundos de papel têm dinâmicas diferentes e tendem a negociar próximos ao seu valor patrimonial na maior parte do tempo.
Vacância e qualidade dos ativos
A taxa de vacância indica o percentual de área disponível nos imóveis do fundo que não está sendo ocupado por inquilinos. Nesse contexto, uma vacância elevada reduz diretamente os rendimentos distribuídos pelo fundo, pois imóveis vazios não geram receita de aluguel. Por essa razão, fundos com baixa vacância e contratos de locação de longo prazo com empresas sólidas oferecem maior estabilidade de renda.
Além disso, a qualidade dos ativos do fundo é um fator determinante para o desempenho de longo prazo. Imóveis bem localizados, modernos e com alto padrão construtivo tendem a atrair inquilinos de grande porte e manter baixas taxas de vacância mesmo em períodos de desaceleração econômica.
Como Montar uma Carteira de FIIs para Renda Passiva Mensal
Diversificação entre tipos e segmentos
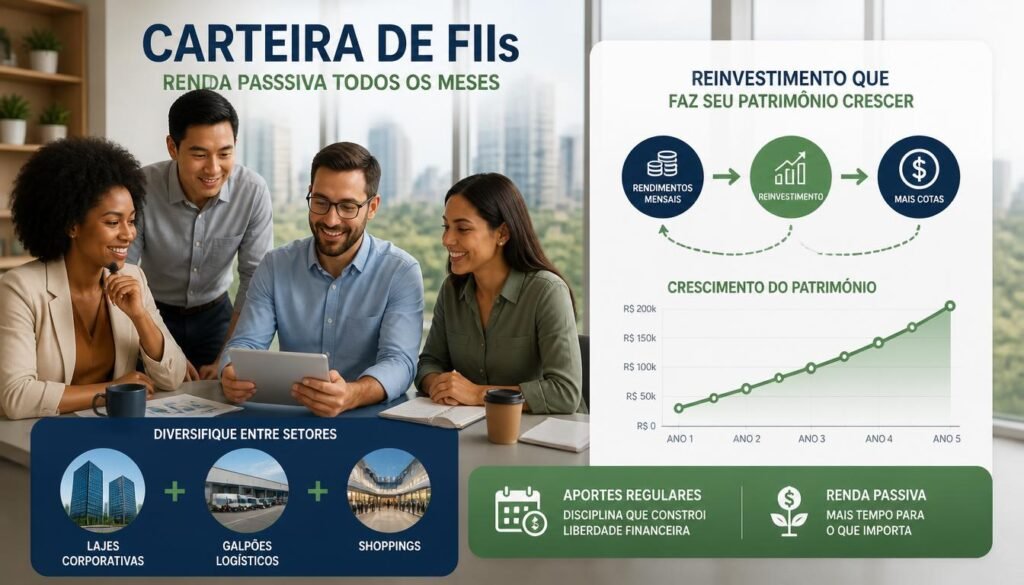
A base de uma carteira sólida de FIIs é a diversificação entre diferentes tipos de fundos e segmentos do mercado imobiliário. Uma carteira bem estruturada pode combinar fundos de lajes corporativas, galpões logísticos, shoppings, hospitais e fundos de papel, distribuindo os aportes de forma equilibrada entre esses segmentos. Nesse contexto, essa diversificação protege o investidor de crises específicas de um segmento imobiliário e suaviza a volatilidade dos rendimentos mensais.
Por essa razão, recomenda-se que nenhum fundo individual represente mais de 10% a 15% do total da carteira de FIIs. Além disso, combinar fundos de tijolo e fundos de papel na mesma carteira equilibra o desempenho em diferentes cenários de juros e ciclos econômicos, criando uma fonte de renda mais estável e previsível ao longo do tempo.
Aportes regulares e reinvestimento de rendimentos
Assim como na estratégia de dividendos de ações, que detalhamos em nosso artigo sobre como viver de dividendos de ações, o reinvestimento dos rendimentos na fase de acumulação é o principal acelerador do crescimento patrimonial em FIIs. Nesse contexto, reinvestir os rendimentos mensais para comprar mais cotas aumenta progressivamente a base de cotas do investidor e, consequentemente, o valor dos rendimentos futuros.
Por essa razão, defina um valor fixo de aporte mensal em FIIs e discipline-se a reinvestir todos os rendimentos recebidos enquanto ainda está na fase de acumulação. Além disso, os momentos de queda no preço das cotas são oportunidades para comprar mais cotas a preços mais atrativos, reduzindo o preço médio da carteira e aumentando o Dividend Yield efetivo do investidor.
Vantagens e Riscos dos FIIs em 2026
Principais vantagens dos FIIs
Os FIIs oferecem uma combinação de vantagens difícil de encontrar em outros ativos. A acessibilidade permite investir no mercado imobiliário com valores baixos. A isenção de IR sobre os rendimentos aumenta significativamente a rentabilidade líquida. A renda mensal cria um fluxo de caixa previsível e constante. A diversificação automática dentro do próprio fundo reduz o risco de concentração. A liquidez na bolsa permite comprar e vender cotas com facilidade, algo impossível com imóveis físicos.
Nesse contexto, para quem busca construir renda passiva de forma acessível e eficiente, os FIIs representam um dos melhores instrumentos disponíveis no mercado brasileiro em 2026. Por essa razão, eles merecem um espaço relevante em qualquer carteira orientada à geração de renda passiva.
Riscos que o investidor precisa conhecer
Os principais riscos dos FIIs incluem a vacância dos imóveis, que reduz os rendimentos distribuídos, a inadimplência dos inquilinos, a qualidade da gestão do fundo, a variação no preço das cotas na bolsa e a sensibilidade a mudanças na taxa de juros. Nesse contexto, fundos de papel são especialmente sensíveis ao ciclo de juros, pois um cenário de queda de juros pode reduzir seus rendimentos.
Por essa razão, o investidor deve analisar criteriosamente cada fundo antes de investir, monitorar regularmente os relatórios gerenciais publicados pelos gestores e diversificar adequadamente sua carteira para mitigar esses riscos. Além disso, manter uma reserva de emergência fora dos FIIs garante que o investidor não precise vender cotas em momentos desfavoráveis de mercado.
Conclusão: FIIs como Pilar da Renda Passiva Mensal em 2026
Investir em FIIs em 2026 é uma das estratégias mais eficientes para construir uma fonte de renda passiva mensal acessível, diversificada e com benefício fiscal. Como vimos ao longo deste artigo, os fundos imobiliários combinam praticidade, liquidez, isenção de IR sobre os rendimentos e potencial de crescimento no longo prazo, tornando-se um ativo indispensável para qualquer investidor focado em renda passiva no Brasil.
O segredo está em escolher fundos de qualidade com base em indicadores sólidos, diversificar entre diferentes tipos e segmentos, reinvestir os rendimentos na fase de acumulação e manter aportes regulares com disciplina. Portanto, comece hoje a construir sua carteira de FIIs e dê mais um passo concreto em direção à independência financeira que você merece em 2026.
Acompanhe o Dinheiro Contado para mais conteúdos práticos sobre FIIs, renda passiva e independência financeira.