Descubra o que é o CDB, como funciona a rentabilidade, quais são os tipos disponíveis, como a tributação afeta o rendimento e como escolher o melhor CDB para o seu perfil e objetivos
O CDB é um dos investimentos mais populares da renda fixa brasileira. Além disso, ele é acessível, seguro e disponível em praticamente todas as corretoras e bancos do país. Portanto, entender como ele funciona é fundamental para qualquer pessoa que queira investir com segurança e consistência.
No entanto, muitos investidores ainda confundem os tipos de CDB disponíveis no mercado. Quais são as diferenças entre CDB prefixado, pós-fixado e híbrido? Quando vale a pena escolher cada um? Como o Imposto de Renda afeta o rendimento final? Neste guia, você vai encontrar respostas claras e objetivas para todas essas dúvidas. Além disso, se quiser entender como o CDB se encaixa em uma estratégia maior de investimentos, leia também nosso guia completo sobre como montar uma carteira de renda passiva.
O que é o CDB e Como ele Funciona
Um título de renda fixa emitido por bancos
O CDB, Certificado de Depósito Bancário, é um título de renda fixa emitido por instituições financeiras. Portanto, ao investir em um CDB, o investidor empresta dinheiro ao banco emissor. Em troca, o banco devolve o valor investido acrescido de juros no prazo acordado.
Além disso, o CDB funciona de forma semelhante ao Tesouro Direto. No entanto, enquanto no Tesouro Direto o investidor empresta dinheiro ao governo federal, no CDB ele empresta a um banco privado ou público. Consequentemente, o risco e a rentabilidade variam conforme a instituição emissora escolhida.
A proteção do FGC
Uma das principais vantagens do CDB é a proteção oferecida pelo Fundo Garantidor de Créditos, o FGC. Portanto, em caso de falência do banco emissor, o FGC garante o pagamento de até R$ 250 mil por CPF por instituição financeira.
Além disso, existe um limite global de R$ 1 milhão por CPF a cada quatro anos, considerando todas as instituições. Dessa forma, o investidor conta com uma camada extra de segurança mesmo ao aplicar em bancos menores. Consequentemente, muitos bancos menores oferecem CDBs com taxas mais atrativas justamente para captar recursos no mercado competitivo.
Quais São os Tipos de CDB Disponíveis
CDB pós-fixado — o mais popular do mercado
O CDB pós-fixado é o tipo mais comum entre os investidores brasileiros. Ele rende um percentual do CDI, que é a taxa que os bancos usam para emprestar dinheiro entre si. Portanto, quando o CDI sobe, o rendimento do CDB pós-fixado também aumenta automaticamente.
Por exemplo, um CDB que paga 100% do CDI acompanha a taxa de juros da economia de forma direta. Além disso, CDBs que pagam 110%, 120% ou mais do CDI são comuns em bancos menores e fintechs. Consequentemente, o CDB pós-fixado é a opção mais indicada para quem busca acompanhar a taxa de juros com segurança e previsibilidade.
CDB prefixado — rentabilidade definida na contratação
O CDB prefixado oferece uma taxa de juros definida no momento da contratação. Portanto, o investidor já sabe exatamente quanto vai receber ao final do prazo. Além disso, ele não sofre variação conforme as mudanças na taxa de juros da economia.
No entanto, o CDB prefixado exige uma análise cuidadosa do cenário de juros. Se a taxa de juros subir após a contratação, o investidor deixa de capturar rendimentos maiores. Por outro lado, se a taxa cair, o investidor mantém a taxa mais alta que contratou anteriormente.
Portanto, o CDB prefixado é mais indicado para quem acredita que os juros vão cair no futuro. Assim, o investidor trava uma taxa mais alta hoje e garante um rendimento superior ao que estará disponível no mercado mais adiante.
CDB híbrido — proteção contra a inflação no longo prazo
O CDB híbrido combina uma taxa prefixada com a variação de um índice de inflação, geralmente o IPCA. Portanto, ele funciona de forma semelhante ao Tesouro IPCA+ do Tesouro Direto. Além disso, ele garante sempre um rendimento real acima da inflação, protegendo o poder de compra do capital investido ao longo dos anos.
Consequentemente, o CDB híbrido é muito utilizado para objetivos de longo prazo. Portanto, investidores que pensam em aposentadoria ou em metas financeiras distantes encontram nele uma alternativa eficiente e segura ao Tesouro IPCA+.
Como Funciona a Tributação do CDB
A tabela regressiva do Imposto de Renda
Assim como o Tesouro Direto, o CDB sofre tributação pelo Imposto de Renda com alíquota regressiva. Portanto, quanto mais tempo o investidor mantém a aplicação, menor a alíquota de IR sobre o rendimento acumulado.
Para resgates em até 180 dias, a alíquota é de 22,5%. De 181 a 360 dias, a alíquota cai para 20%. De 361 a 720 dias, a alíquota é de 17,5%. Finalmente, para prazos acima de 720 dias, a alíquota cai para o mínimo de 15%.
Portanto, manter o CDB por prazo mais longo é sempre mais vantajoso do ponto de vista tributário. Além disso, o IR é retido na fonte no momento do resgate. Consequentemente, o investidor não precisa calcular nem recolher o imposto manualmente.
O IOF nos primeiros 30 dias
Além do IR, o CDB sofre cobrança de IOF para resgates realizados nos primeiros 30 dias da aplicação. Portanto, evite sempre resgatar um CDB antes de completar esse prazo. Além disso, a alíquota do IOF diminui diariamente ao longo dos 30 dias e zera completamente após esse período.
Dessa forma, planeje sempre o prazo do investimento antes de aplicar em um CDB. Portanto, use o CDB para objetivos com prazo adequado ao tipo de título escolhido e evite resgates precipitados.
CDB vs. Tesouro Direto vs. LCI e LCA — Qual Escolher
Quando o CDB é melhor que o Tesouro Direto
O CDB pode superar o Tesouro Direto quando oferece taxas mais atrativas. Portanto, um CDB de banco menor pagando 115% ou 120% do CDI tende a superar o Tesouro Selic no longo prazo. Além disso, o FGC garante proteção para valores até R$ 250 mil, tornando o risco adicional completamente controlável.
Consequentemente, para quem tem valores dentro do limite do FGC, os CDBs de bancos menores são frequentemente a melhor opção de rentabilidade na renda fixa. No entanto, avalie sempre a solidez da instituição emissora antes de investir qualquer valor.
Quando LCI e LCA são melhores que o CDB
LCI e LCA são alternativas isentas de IR para pessoas físicas. Portanto, mesmo com taxas nominais menores, elas podem entregar rentabilidade líquida superior à do CDB em muitos casos. Além disso, elas também contam com a proteção do FGC até R$ 250 mil por CPF por instituição.
Consequentemente, compare sempre a rentabilidade líquida do CDB com a de LCIs e LCAs disponíveis antes de escolher. Assim, você garante o melhor retorno possível para o seu perfil e prazo de investimento.
Como Escolher o Melhor CDB para o Seu Perfil
Defina o prazo antes de escolher o tipo de CDB
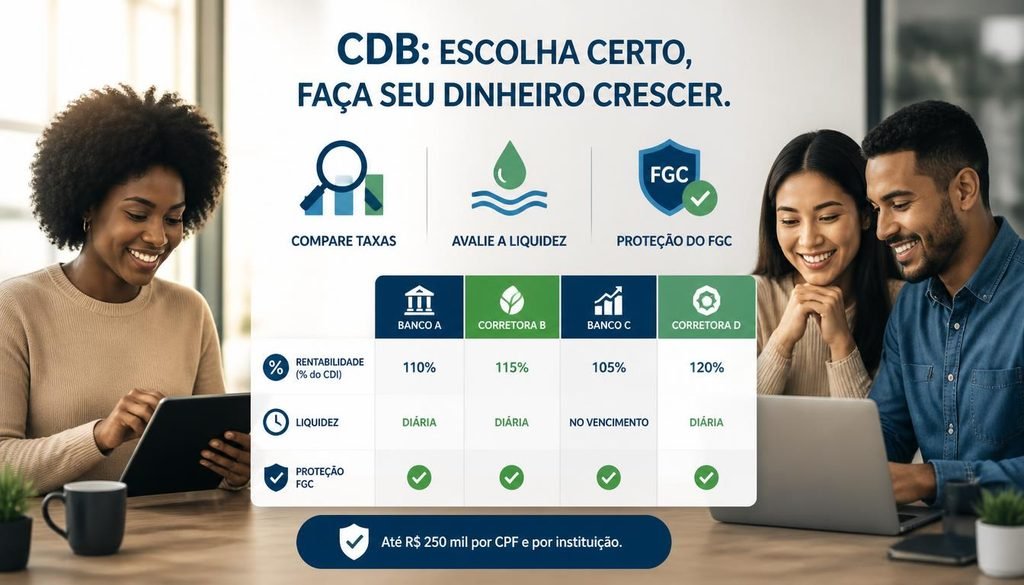
O primeiro passo para escolher um bom CDB é definir claramente o prazo do investimento. Portanto, para a reserva de emergência, prefira CDBs com liquidez diária, mesmo que ofereçam taxas um pouco menores. Além disso, para objetivos de médio e longo prazo, escolha CDBs com prazos definidos e taxas mais atrativas.
Consequentemente, alinhar o prazo do CDB ao objetivo do investimento é fundamental para garantir a rentabilidade esperada. Afinal, resgatar antes do prazo pode significar IR mais alto e IOF desnecessário sobre o rendimento.
Compare taxas entre diferentes instituições
O segundo passo é comparar as taxas oferecidas por diferentes instituições financeiras. Portanto, não se limite aos CDBs do seu banco principal. Além disso, corretoras e plataformas independentes reúnem CDBs de dezenas de bancos em um único lugar.
Dessa forma, você encontra as melhores taxas do mercado com muito mais facilidade. Consequentemente, a diferença entre um CDB que paga 100% do CDI e outro que paga 120% do CDI representa uma quantia expressiva ao longo dos anos de acumulação.
Avalie a solidez do banco emissor
O terceiro passo é avaliar a solidez do banco emissor antes de qualquer aplicação. Portanto, mesmo com a proteção do FGC, prefira instituições com boa reputação e histórico sólido no mercado financeiro. Além disso, respeite sempre o limite de R$ 250 mil do FGC por instituição para garantir a proteção total do capital investido.
Consequentemente, diversifique os CDBs entre diferentes bancos se o valor total a ser investido superar esse limite. Assim, você mantém a segurança sem abrir mão das melhores taxas disponíveis no mercado.
Erros Comuns ao Investir em CDB
Ficar preso ao banco tradicional sem comparar
Um dos erros mais frequentes é aplicar em CDBs do banco tradicional sem pesquisar outras opções. Portanto, os grandes bancos geralmente oferecem as taxas menos atrativas do mercado. Além disso, bancos menores e fintechs costumam oferecer CDBs com taxas muito superiores para o mesmo nível de proteção do FGC.
Consequentemente, abrir conta em uma corretora independente amplia significativamente as opções disponíveis. Assim, o investidor acessa CDBs de alta rentabilidade com a mesma segurança dos grandes bancos.
Ignorar o prazo de vencimento
Outro erro comum é não observar o prazo de vencimento antes de investir. Portanto, um CDB sem liquidez diária prende o capital até o vencimento. Além disso, resgatar antes do prazo em alguns CDBs não é permitido ou resulta em perda de rentabilidade expressiva.
Consequentemente, verifique sempre as condições de liquidez antes de aplicar qualquer valor. Dessa forma, você evita ficar sem acesso ao dinheiro em momentos inesperados de necessidade.
Não considerar a rentabilidade líquida
Muitos investidores comparam apenas as taxas brutas dos CDBs sem considerar o IR. Portanto, um CDB que paga 120% do CDI pode ter rentabilidade líquida inferior a uma LCI que paga 90% do CDI, dependendo do prazo. Além disso, o prazo da aplicação afeta diretamente a alíquota de IR e, consequentemente, o rendimento final.
Assim, calcule sempre a rentabilidade líquida antes de escolher qualquer investimento de renda fixa. Portanto, use simuladores disponíveis nas corretoras para comparar as opções com precisão.
Conclusão: CDB é um Pilar Essencial da Renda Fixa Brasileira
O CDB é uma ferramenta versátil e eficiente para quem quer investir em renda fixa com segurança e boas taxas. Além disso, com a proteção do FGC e a variedade de tipos disponíveis, ele atende diferentes perfis e objetivos financeiros. Portanto, incluir bons CDBs na carteira de investimentos é uma decisão inteligente para qualquer investidor.
No entanto, compare sempre as taxas, verifique o prazo e avalie a solidez do banco emissor antes de investir. Consequentemente, com as escolhas certas, o CDB contribui de forma expressiva para a construção de patrimônio e renda passiva ao longo do tempo.
Acompanhe o Dinheiro Contado para mais conteúdos práticos sobre renda fixa, investimentos e independência financeira.