Entenda de uma vez por todas a diferença entre PGBL e VGBL. Descubra qual plano combina com o seu perfil, como funcionam os benefícios fiscais e se a previdência privada realmente vale a pena em 2026
Muita gente contrata um plano de previdência privada sem entender como ele funciona. Isso é um erro caro. A escolha errada entre PGBL e VGBL pode custar muito dinheiro ao longo dos anos. E as taxas dos planos ruins podem destruir boa parte da rentabilidade acumulada.
No entanto, quando bem escolhida e gerida com atenção, a previdência privada se torna uma das ferramentas mais poderosas de acumulação patrimonial disponíveis no Brasil. Ela combina planejamento tributário com investimento de longo prazo. É uma das melhores formas de acumular patrimônio para a aposentadoria. Neste artigo, você vai entender como cada modalidade funciona na prática. Também vai aprender quando vale a pena e quando não vale.
O que é Previdência Privada e Como ela Funciona
A diferença entre previdência pública e privada
A previdência pública é gerida pelo INSS. Ela garante uma aposentadoria básica para os trabalhadores formais. Seja como for, em 2026, o benefício máximo pago pelo INSS ainda permanece limitado pelo teto do regime geral, o que reduz significativamente a renda disponível na aposentadoria. Para quem recebe acima desse teto, a previdência pública não será suficiente para manter o padrão de vida.
Justamente por essa razão, a previdência privada surgiu e se consolidou como o complemento mais eficiente para quem quer manter o padrão de vida após a aposentadoria. Ela permite acumular um patrimônio adicional durante a vida produtiva. Esse patrimônio é convertido em renda passiva na aposentadoria. Diferente do INSS, a previdência privada é individual e gerida por entidades privadas reguladas pela Previc e pela Susep.
Como funciona o acúmulo e o resgate
Na fase de acumulação, o investidor faz aportes periódicos no plano. Esses recursos são aplicados em fundos de investimento vinculados ao plano. Ao longo do tempo, o patrimônio cresce com os rendimentos gerados. Na fase de resgate, o investidor pode retirar o dinheiro de uma vez.
Alternativamente, o investidor pode converter todo o valor acumulado em uma renda mensal vitalícia ou, se preferir, em uma renda por prazo determinado conforme suas necessidades. Quanto mais cedo você começa, maior será o patrimônio acumulado na aposentadoria. O tempo é o maior aliado de qualquer plano de previdência privada bem estruturado.
PGBL: o Plano para Quem Declara IR pelo Formulário Completo
O que é PGBL e como funciona o benefício fiscal
O PGBL, Plano Gerador de Benefício Livre, é voltado para quem declara o IR pelo formulário completo. Seu principal benefício é a dedução dos aportes na declaração do IR. É possível deduzir até 12% da renda bruta anual tributável.
Para ilustrar na prática, um contribuinte com renda bruta anual de R$ 120 mil consegue deduzir até R$ 14.400 em aportes de PGBL diretamente na base de cálculo do Imposto de Renda. Isso reduz a base de cálculo do IR. O resultado é um imposto menor a pagar ou uma restituição maior no ano seguinte.
No entanto, essa vantagem tem um custo. No resgate, o IR incide sobre o valor total retirado. Isso inclui tanto os aportes feitos quanto os rendimentos gerados. Por essa razão, o PGBL funciona como um diferimento do imposto. Você adia o pagamento do IR hoje e o paga no futuro, no resgate.
Quando o PGBL vale a pena
O PGBL faz sentido para quem paga muito IR hoje. Quanto maior a alíquota atual, maior o benefício da dedução. Para quem está na faixa de 27,5% de IR, a economia anual pode ser significativa.
Além disso, o PGBL é mais vantajoso com horizonte de longo prazo. Com a tabela regressiva, a alíquota no resgate cai para apenas 10% após dez anos. Nesse cenário, o benefício fiscal hoje mais a baixa alíquota no futuro criam uma combinação muito eficiente para acumular patrimônio.
VGBL: o Plano para Quem Declara IR pelo Formulário Simplificado
O que é VGBL e como funciona a tributação
O VGBL, Vida Gerador de Benefício Livre, é tecnicamente classificado como um seguro de vida. Por essa razão, ele não permite a dedução dos aportes na declaração do IR. Mas tem uma vantagem tributária diferente. No resgate, o IR incide apenas sobre os rendimentos gerados, não sobre o valor total.
Isso faz uma diferença enorme para quem acumula um patrimônio grande. Imagine um investidor que aportou R$ 500 mil ao longo dos anos. Se o saldo total for de R$ 800 mil, o IR no VGBL incide apenas sobre os R$ 300 mil de rendimento. No PGBL, incidiria sobre os R$ 800 mil totais.
Quando o VGBL é a melhor escolha
O VGBL é ideal para quem declara IR pelo formulário simplificado. Também é indicado para quem já atingiu o limite de 12% de dedução no PGBL. Nesse caso, o valor excedente deve ser aplicado no VGBL.
Além disso, o VGBL é muito usado como instrumento de planejamento sucessório. Por ser um seguro de vida, o saldo não entra no inventário. Os beneficiários recebem o valor diretamente, sem passar pelo processo judicial de partilha. Por essa razão, é muito utilizado por quem quer simplificar a transferência de patrimônio.
Tabela Regressiva vs. Tabela Progressiva: Qual Escolher
Tabela progressiva
Na tabela progressiva, a alíquota de IR segue a mesma tabela do IR pessoa física. As alíquotas variam de 0% a 27,5%, dependendo do valor resgatado mensalmente. Ela é indicada para quem pretende resgatar valores baixos na aposentadoria. Se o resgate mensal for pequeno, a alíquota pode ser zero ou muito baixa.
Tabela regressiva
Na tabela regressiva, a alíquota de IR diminui conforme o tempo de permanência no plano. Começa em 35% para resgates em menos de dois anos. Cai progressivamente até chegar a 10% para recursos com mais de dez anos aplicados.
Por essa razão, a tabela regressiva é a mais indicada para quem tem horizonte de longo prazo. Quem deixa o dinheiro por mais de dez anos paga apenas 10% de IR no resgate. Essa é uma das alíquotas mais baixas em qualquer investimento tributável no Brasil.
A escolha entre as tabelas é feita no momento da contratação. E ela é irreversível. Por essa razão, pense bem antes de decidir. Se o objetivo é acumular para a aposentadoria com prazo longo, a tabela regressiva quase sempre é a melhor opção.
As Taxas que Podem Destruir a Rentabilidade do seu Plano
Taxa de carregamento
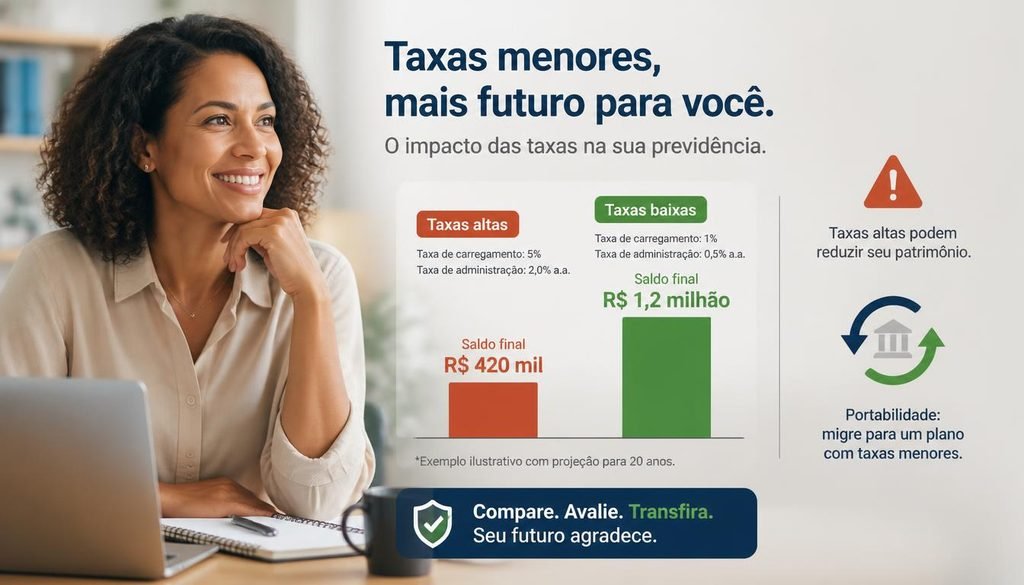
A taxa de carregamento é cobrada sobre cada aporte feito no plano. Ela pode variar de 0% a 5% dependendo da instituição e do contrato. Planos antigos costumam ter taxas de carregamento elevadas. Por essa razão, verifique sempre essa taxa antes de contratar ou manter um plano.
Uma taxa de carregamento de 3% significa que, a cada R$ 1.000 aportados, apenas R$ 970 são investidos. Ao longo de décadas, esse custo pode ser enorme. Hoje, muitas plataformas oferecem planos com taxa de carregamento zero. Prefira sempre essas opções.
Taxa de administração
A taxa de administração é cobrada anualmente sobre o saldo do plano. Ela remunera a gestora do fundo vinculado ao plano. Taxas acima de 1% ao ano já são consideradas elevadas. Taxas acima de 2% ao ano podem comprometer seriamente a rentabilidade no longo prazo.
Por essa razão, compare sempre as taxas antes de contratar um plano. A diferença entre uma taxa de 0,5% e uma de 2% ao ano pode representar centenas de milhares de reais em trinta anos. Esse é um dos pontos mais importantes na escolha de um bom plano de previdência privada.
Como Escolher um Bom Plano de Previdência Privada em 2026
Os critérios essenciais de seleção
Ao escolher um plano de previdência privada, avalie alguns pontos fundamentais. O primeiro é a taxa de carregamento, que deve ser zero ou próxima de zero. O segundo é a taxa de administração, que deve estar abaixo de 1% ao ano. O terceiro é a qualidade e o histórico de rentabilidade do fundo vinculado ao plano. O quarto é a solidez e a reputação da seguradora ou gestora responsável.
Além disso, verifique a possibilidade de portabilidade. Ela permite transferir o saldo para outro plano sem pagar IR. No entanto, é uma ferramenta poderosa para quem está preso em planos antigos com taxas elevadas. A portabilidade pode ser feita entre planos da mesma modalidade, PGBL para PGBL ou VGBL para VGBL.
Portabilidade: como escapar de planos ruins
Se você já tem um plano com taxas altas, a portabilidade é sua saída. O processo é simples. Basta solicitar à nova instituição que faça a portabilidade do seu saldo. Não há cobrança de IR nesse processo.
Por outro lado, não fique preso em planos ruins por inércia. Pesquise as opções disponíveis no mercado. Compare taxas, fundos e rentabilidades. Muitas corretoras e plataformas digitais oferecem planos com condições muito melhores do que os bancos tradicionais. Uma boa portabilidade pode fazer uma diferença enorme no saldo final da aposentadoria.
Previdência Privada como Parte da sua Estratégia de Renda Passiva
Combinando previdência com outros investimentos
A previdência privada não deve ser a única fonte de renda passiva na aposentadoria. Ela funciona melhor como parte de uma estratégia diversificada. Combinada com FIIs, dividendos de ações e renda fixa, ela forma uma carteira robusta e eficiente.
Por essa razão, use a previdência para aproveitar o benefício fiscal do PGBL e acumular patrimônio de longo prazo. Para os demais objetivos, diversifique em outras classes de ativos. Se quiser entender como montar essa estratégia completa, leia nosso guia definitivo sobre como construir renda passiva em 2026.
Quanto aportar na previdência privada
Para quem declara pelo formulário completo, o ideal é aportar exatamente 12% da renda bruta anual no PGBL. Isso maximiza o benefício fiscal. O restante dos aportes pode ir para o VGBL ou para outros investimentos conforme os objetivos de cada um.
Para quem declara pelo simplificado, o VGBL pode ser interessante, mas não é obrigatório. Nesse caso, compare a rentabilidade líquida do VGBL com outras opções disponíveis. Se quiser entender melhor essas comparações, leia nosso artigo sobre como gerar renda passiva com renda fixa em 2026.
Conclusão: PGBL ou VGBL, o que Escolher em 2026?
A escolha entre PGBL e VGBL depende do seu perfil tributário. Declara pelo formulário completo e paga bastante IR? O PGBL é o mais indicado. Declara pelo simplificado ou já esgotou o limite de 12% no PGBL? O VGBL é a melhor opção para os aportes adicionais.
Em qualquer dos casos, fuja de planos com taxas de carregamento elevadas e taxas de administração acima de 1% ao ano. Prefira a tabela regressiva se o horizonte de investimento for superior a dez anos. Use a portabilidade se estiver preso em um plano ruim.
A previdência privada bem escolhida é uma ferramenta poderosa para acumular patrimônio e gerar renda passiva na aposentadoria. Mas exige atenção e conhecimento para ser usada da forma correta. Acompanhe o Dinheiro Contado para mais conteúdos práticos sobre previdência, investimentos e independência financeira.