Descubra como CRIs e CRAs funcionam em 2026. Entenda como esses títulos geram renda passiva, quais são os riscos envolvidos e como analisá-los antes de investir seu dinheiro
CRIs e CRAs são títulos de renda fixa isentos de Imposto de Renda para pessoas físicas. Eles oferecem rentabilidade superior à de muitos outros investimentos de renda fixa. Por isso, têm ganhado cada vez mais espaço nas carteiras dos investidores brasileiros.
Mas o que exatamente são esses títulos? Como eles funcionam na prática? Quais são os riscos que o investidor precisa conhecer antes de aplicar? Este artigo responde a todas essas perguntas. Se você ainda não leu nosso artigo sobre como gerar renda passiva com renda fixa, recomendamos começar por lá. Lá explicamos os conceitos fundamentais que ajudam a entender melhor os CRIs e CRAs.
O que são CRIs e CRAs
CRI — Certificado de Recebíveis Imobiliários
O CRI é um título de renda fixa emitido por securitizadoras. Ele é lastreado em créditos do setor imobiliário. Exemplos incluem financiamentos de imóveis, aluguéis e contratos de locação comercial. Ao investir em um CRI, o investidor financia indiretamente projetos imobiliários. Em troca, recebe juros periódicos ou no vencimento do título.
Os CRIs são emitidos por empresas chamadas securitizadoras. Essas empresas transformam créditos imobiliários em títulos negociáveis no mercado financeiro. Por essa razão, o CRI não é emitido por bancos. Essa é uma diferença importante em relação aos CDBs e às LCIs. Se quiser entender mais sobre o setor imobiliário como fonte de renda passiva, leia também nosso artigo sobre como investir em FIIs para renda passiva mensal.
CRA — Certificado de Recebíveis do Agronegócio
O CRA funciona de forma muito semelhante ao CRI. A diferença está no setor que ele financia. Enquanto o CRI é lastreado em créditos imobiliários, o CRA é lastreado em créditos do agronegócio. Exemplos incluem financiamentos de produção agrícola, contratos de venda de commodities e recebíveis de cooperativas.
Assim como o CRI, o CRA é emitido por securitizadoras. Ele não tem a garantia do FGC. Por essa razão, oferece rentabilidade superior como compensação pelo risco maior. Em 2026, o agronegócio segue como um dos setores mais robustos da economia brasileira. Isso torna os CRAs uma opção atrativa para investidores que buscam boas taxas com isenção de IR.
Por que CRIs e CRAs Geram Renda Passiva Atrativa
Isenção de Imposto de Renda
A principal vantagem dos CRIs e CRAs é a isenção total de Imposto de Renda para pessoas físicas. Isso vale tanto para os rendimentos periódicos quanto para o ganho no vencimento. Por essa razão, a comparação com CDBs deve ser feita sempre pelo retorno líquido. Um CRI com taxa de 12% ao ano pode ser mais rentável do que um CDB com taxa de 14% ao ano, dependendo do prazo.
Assim como as LCIs e LCAs, a isenção de IR é um diferencial importante. Mas os CRIs e CRAs geralmente oferecem taxas ainda maiores do que as LCIs e LCAs. Isso ocorre porque não têm a proteção do FGC. Por essa razão, o mercado exige uma rentabilidade maior como compensação pelo risco adicional.
Rentabilidade superior ao mercado
Em 2026, CRIs e CRAs de emissores sólidos costumam oferecer taxas entre 110% e 140% do CDI nos pós-fixados. Nos indexados ao IPCA, as taxas prefixadas costumam variar entre IPCA + 7% e IPCA + 12% ao ano. Essas taxas são significativamente superiores às de CDBs e LCIs equivalentes. Por essa razão, os CRIs e CRAs são altamente atrativos para quem busca renda passiva com retorno real elevado.
Além disso, muitos CRIs e CRAs pagam juros mensais ou semestrais ao investidor. Isso cria um fluxo de renda passiva recorrente diretamente na conta. Essa característica os torna especialmente interessantes para quem já está na fase de usufruto da renda passiva.
Riscos dos CRIs e CRAs que o Investidor Precisa Conhecer
Ausência de proteção do FGC
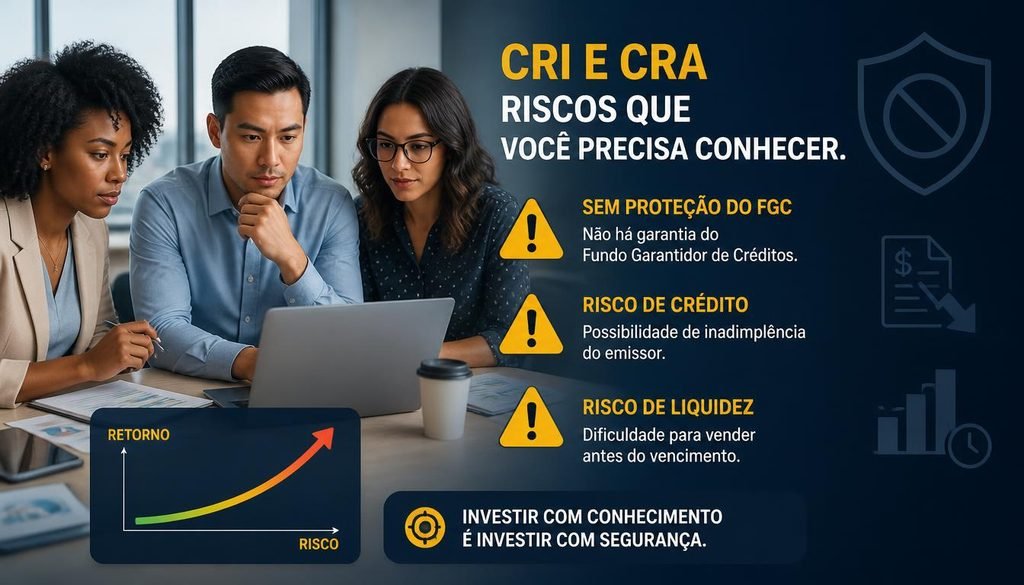
O principal risco dos CRIs e CRAs é a ausência de proteção do FGC. Ao contrário de CDBs, LCIs e LCAs, esses títulos não contam com essa garantia. Em caso de falência da securitizadora ou do devedor do crédito, o investidor pode perder parte ou todo o capital investido.
Por essa razão, a análise do emissor e do lastro do título é fundamental antes de investir. É preciso avaliar a qualidade dos créditos que lastreiam o título. Também é importante verificar a solidez financeira do devedor principal do CRI ou CRA.
Risco de crédito e de liquidez
O risco de crédito é o segundo maior risco dos CRIs e CRAs. Ele representa a possibilidade de o devedor não honrar os pagamentos. Por essa razão, prefira CRIs e CRAs com garantias reais, como alienação fiduciária de imóveis. Essas garantias oferecem uma camada adicional de proteção ao investidor.
Além disso, a liquidez dos CRIs e CRAs é menor do que a dos CDBs e Tesouro Direto. Eles não possuem liquidez diária e geralmente precisam ser vendidos no mercado secundário. Em momentos de estresse do mercado, pode ser difícil vender o título pelo preço justo. Por essa razão, invista em CRIs e CRAs apenas com recursos que você não precisará no curto prazo.
Como Analisar um CRI ou CRA antes de Investir
Avalie o lastro e as garantias do título
O primeiro passo é entender qual crédito lastreia o título. Pergunte-se: quem é o devedor? Qual é a qualidade do crédito? Existe garantia real, como um imóvel ou produção agrícola? Essas informações estão disponíveis no prospecto do título e nos relatórios da securitizadora.
Por essa razão, invista apenas em CRIs e CRAs com garantias claras e devedores sólidos. Em CRIs, prefira títulos lastreados em contratos de locação de grandes empresas. Em CRAs, prefira títulos lastreados em contratos de grandes tradings ou cooperativas do agronegócio.
Verifique o rating e a securitizadora
Muitos CRIs e CRAs possuem classificação de risco, o rating, atribuída por agências independentes. Quanto maior o rating, menor o risco de crédito do título. Por essa razão, antes de investir, consulte o rating do CRI ou CRA que você está analisando.
Além disso, verifique a reputação e o histórico da securitizadora emissora do título. Prefira securitizadoras com longa experiência no mercado e histórico limpo de inadimplência. Essa análise é fundamental para minimizar o risco de crédito da sua carteira.
Compare a rentabilidade líquida com outras opções
Como os CRIs e CRAs são isentos de IR, compare sempre pelo retorno líquido. Calcule quanto você receberia líquido em um CDB ou Tesouro Direto equivalente. Em seguida, compare com a taxa bruta do CRI ou CRA. Se a diferença justificar o risco adicional, o investimento pode ser interessante.
Por essa razão, não se deixe seduzir apenas pela taxa elevada. Analise sempre o conjunto: rentabilidade, garantias, prazo, liquidez e qualidade do emissor. Essa análise completa é o que diferencia o investidor experiente do iniciante.
CRIs e CRAs vs. LCIs e LCAs: Qual a Diferença
Semelhanças e diferenças entre os produtos
CRIs, CRAs, LCIs e LCAs compartilham algumas características importantes. Todos são isentos de IR para pessoas físicas. Todos são voltados para o setor imobiliário ou do agronegócio. E todos oferecem rentabilidade superior à dos CDBs equivalentes, graças à vantagem tributária.
No entanto, existem diferenças relevantes entre eles. LCIs e LCAs são emitidas por bancos e contam com a proteção do FGC. CRIs e CRAs são emitidos por securitizadoras e não têm a proteção do FGC. Por essa razão, CRIs e CRAs geralmente oferecem taxas maiores. O mercado compensa o investidor pelo risco adicional que ele assume.
Qual escolher conforme o perfil do investidor
Para investidores mais conservadores, LCIs e LCAs são a opção mais adequada. Elas oferecem isenção de IR com a segurança adicional do FGC. Para investidores moderados ou arrojados, CRIs e CRAs podem ser uma excelente adição à carteira. Eles oferecem taxas mais elevadas em troca de um risco maior.
Por essa razão, uma estratégia inteligente é combinar os dois tipos de produto. Use LCIs e LCAs como base segura da carteira. Adicione CRIs e CRAs para potencializar a rentabilidade e diversificar as fontes de renda passiva.
Como Incluir CRIs e CRAs na sua Carteira de Renda Passiva em 2026
Diversificação e limite de exposição
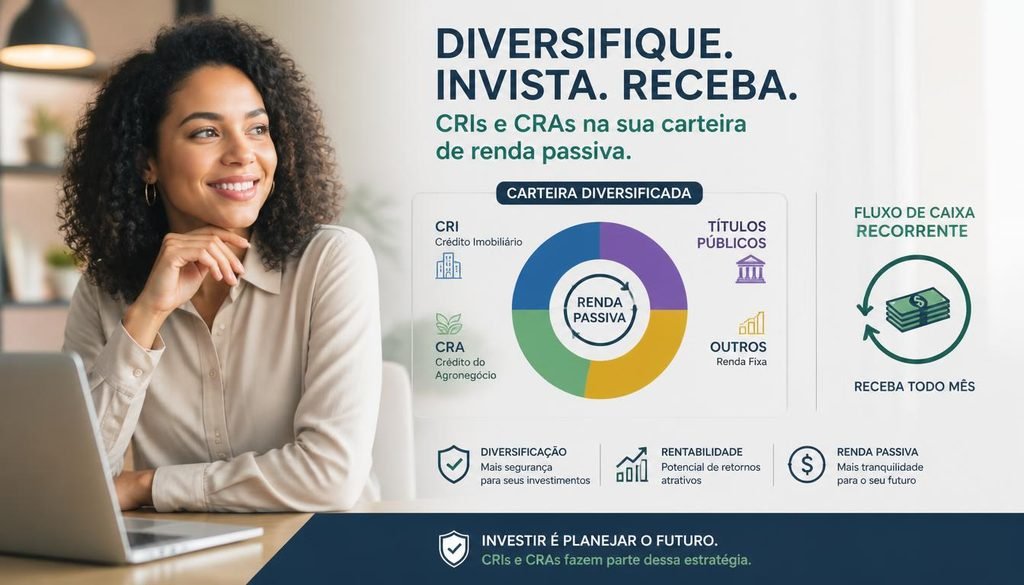
Assim como qualquer investimento de maior risco, os CRIs e CRAs devem ser usados com moderação. Uma exposição entre 10% e 30% do patrimônio total em CRIs e CRAs é razoável para a maioria dos perfis. Isso depende da tolerância ao risco e dos objetivos financeiros de cada investidor.
Por essa razão, nunca concentre todo o capital em um único CRI ou CRA. Diversifique entre diferentes emissores, setores e prazos. Isso reduz o risco de crédito e aumenta a previsibilidade do fluxo de renda passiva ao longo do tempo.
Onde comprar CRIs e CRAs
CRIs e CRAs estão disponíveis em corretoras e plataformas de investimento. A maioria das grandes corretoras oferece uma seleção variada desses títulos. As ofertas podem ser primárias, quando o título é lançado, ou secundárias, quando já está em circulação no mercado.
Por essa razão, abra conta em uma corretora de confiança e explore as opções disponíveis. Compare as taxas, os prazos e as garantias antes de investir. Lembre-se sempre de analisar o prospecto completo do título antes de tomar qualquer decisão.
Conclusão: CRIs e CRAs como Fonte de Renda Passiva Eficiente em 2026
CRIs e CRAs são opções poderosas para quem busca renda passiva com rentabilidade elevada. A isenção de IR os torna especialmente atraentes em comparação com os CDBs. Em 2026, com juros em patamares altos, eles oferecem taxas muito competitivas.
No entanto, é fundamental entender os riscos antes de investir. A ausência do FGC exige análise criteriosa do lastro, das garantias e do emissor. Diversifique entre diferentes títulos e não concentre todo o capital em um único ativo.
Combinados com CDBs, LCIs, LCAs e Tesouro Direto, os CRIs e CRAs formam uma carteira de renda fixa completa e eficiente. Assim como mostramos no artigo sobre como gerar renda passiva com renda fixa, a diversificação é o pilar de qualquer estratégia bem estruturada. Acompanhe o Dinheiro Contado para mais conteúdos práticos sobre investimentos e independência financeira.